QRIS Adalah: Cara Kerja, Jenis, Limit, dan Biayanya
QRIS adalah standar QR Code pembayaran yang ditetapkan Bank Indonesia. Pahami cara kerjanya, empat jenisnya, limit Rp10 juta per transaksi, dan biayanya.
QRIS adalah standar QR Code pembayaran yang ditetapkan Bank Indonesia, dikembangkan bersama industri sistem pembayaran, dan wajib dipakai semua penyelenggara yang melayani pembayaran lewat QR Code. Karena standarnya satu, satu kode di meja kasir bisa dibayar dari aplikasi bank atau dompet digital mana pun yang sudah berizin.
Nama lengkapnya Quick Response Code Indonesian Standard. Bank Indonesia meluncurkannya pada 17 Agustus 2019 dan mewajibkan penggunaannya mulai 31 Desember 2019, lewat Peraturan Anggota Dewan Gubernur Nomor 21/18/PADG/2019. Sebelum ada standar ini, tiap aplikasi pembayaran punya kode QR sendiri, sehingga pedagang kecil harus menempel banyak stiker di satu meja dan pembeli sering gagal bayar karena aplikasinya tidak cocok.
Artikel ini menjelaskan QRIS dari sisi yang benar-benar perlu kamu tahu sebagai pembeli maupun sebagai pemilik usaha: cara kerjanya saat uang berpindah, empat cara memakainya, limit yang berlaku, siapa yang menanggung biayanya, cara mendaftar, dan kesalahan yang paling sering terjadi.
Apa itu QRIS dan siapa yang mengaturnya
Halaman resmi QRIS di situs Bank Indonesia menyebut QRIS sebagai standar QR Code pembayaran yang ditetapkan Bank Indonesia, dan menyatakan bahwa standar ini membuat transaksi dengan QR Code menjadi lebih cepat, mudah, murah, aman, serta andal. Kata kuncinya "standar". QRIS bukan aplikasi, bukan bank, dan bukan dompet digital. QRIS adalah aturan bentuk kode QR yang harus diikuti semua pemain.
Konsekuensinya sederhana tetapi besar. Pedagang hanya butuh satu kode, dan pembeli bebas memilih aplikasi. Yang berkompetisi bukan lagi "siapa yang kodenya dipasang di warung ini", melainkan siapa yang pengalaman aplikasinya paling enak. Inilah alasan QRIS menyebar cepat ke pedagang kecil yang sebelumnya tidak pernah menerima pembayaran non-tunai.
Pihak yang terlibat ada tiga lapis. Bank Indonesia menetapkan standar dan aturannya. Penyelenggara jasa pembayaran, yaitu bank dan penerbit dompet digital yang sudah berizin, menerbitkan kode untuk merchant dan melayani pengguna. Lembaga switching memproses lalu lintas datanya. Satu hal yang perlu kamu ingat sebagai pengguna: semua penyelenggara QRIS berizin dan diawasi Bank Indonesia, jadi kalau ada masalah transaksi, jalur pengaduan resminya ada.
Penting juga membedakan QRIS dari metode pembayaran lain yang sering disamakan. Virtual account dan transfer bank memindahkan uang antarrekening dengan nomor tujuan, sedangkan QRIS memindahkan uang lewat pemindaian kode. Untuk perbandingan biaya ketiganya dalam konteks menjual keanggotaan, bagian perbandingan di artikel Membership Berbayar dengan QRIS membahasnya lebih jauh.
Cara kerja QRIS saat kamu membayar
Dari sisi pembeli, QRIS terasa seperti empat ketukan. Tetapi di belakangnya ada urutan yang perlu kamu pahami kalau suatu saat pembayaran gagal di tengah jalan.
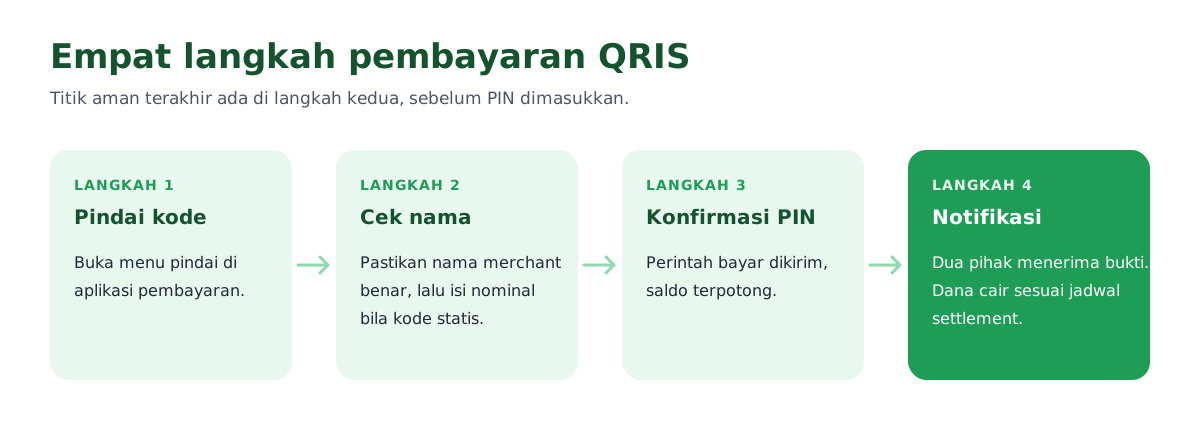
Langkah pertama, kamu membuka menu pindai di aplikasi pembayaran dan mengarahkan kamera ke kode QRIS. Aplikasi membaca data merchant dari kode itu, bukan dari internet, jadi pemindaian tetap jalan meski sinyal di kasir lemah.
Langkah kedua, aplikasi menampilkan nama merchant. Bagian ini sering dilewati, padahal di sinilah satu-satunya kesempatanmu memastikan uang menuju penerima yang benar. Pada kode statis, kamu mengetik nominalnya sendiri. Pada kode dinamis, nominalnya sudah terisi.
Langkah ketiga, kamu memasukkan PIN atau biometrik. Mulai detik ini, perintah pembayaran dikirim ke penyelenggaramu, diteruskan lewat switching ke penyelenggara merchant, lalu dananya dipotong dari saldo atau rekeningmu.
Langkah keempat, notifikasi muncul di dua sisi: kamu menerima bukti transaksi, merchant menerima pemberitahuan dana masuk. Perlu dicatat, notifikasi masuk itu real time, tetapi pencairan ke rekening merchant mengikuti jadwal settlement penyelenggara, yang sering H+1 hari kerja. Pemilik usaha yang menjanjikan "akses langsung aktif setelah bayar" perlu memastikan janjinya bersandar pada notifikasi, bukan pada mutasi rekening.
Empat cara memakai QRIS: statis, dinamis, CPM, dan TAP
Halaman resmi Bank Indonesia membagi penggunaan QRIS berdasarkan siapa yang menampilkan dan siapa yang memindai kode. Memilih yang salah bukan masalah teknis, tetapi bisa memperlambat kasir dan menambah salah nominal.
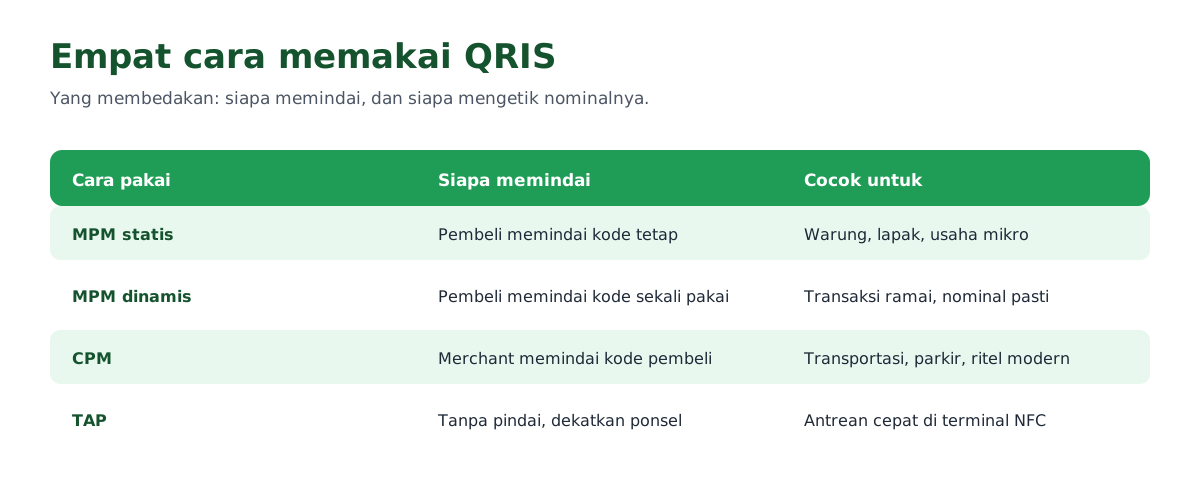
| Cara pakai | Siapa menampilkan kode | Siapa mengetik nominal | Cocok untuk |
|---|---|---|---|
| MPM statis | Merchant, kode tetap | Pembeli | Usaha mikro dan kecil, lapak, warung |
| MPM dinamis | Merchant, kode sekali pakai dari EDC atau aplikasi | Merchant | Usaha menengah dan besar, transaksi ramai |
| CPM | Pembeli, dari aplikasinya | Merchant, lewat sistem kasir | Transportasi, parkir, ritel modern |
| TAP | Tanpa pindai, cukup dekatkan ponsel ke terminal NFC | Merchant | Antrean cepat di terminal yang mendukung NFC |
MPM statis adalah yang paling banyak kamu lihat: stiker di meja. Bank Indonesia menyebut pengadaan kodenya tidak dikenai biaya. Kelemahannya, nominal diketik pembeli, sehingga salah angka dan salah merchant lebih mudah terjadi.
MPM dinamis memindahkan tanggung jawab nominal ke merchant. Kodenya muncul per transaksi dari mesin EDC atau aplikasi merchant, lalu hangus. Untuk penjual kelas online atau keanggotaan, cara ini lebih rapi karena nominalnya tidak bisa salah dan rekonsiliasinya lebih mudah.
CPM membalik arah pemindaian: pembeli yang menampilkan kode, kasir yang memindai. Cara ini dipakai di tempat yang antreannya tidak boleh berhenti, misalnya gerbang transportasi. TAP melangkah lebih jauh dengan menghilangkan pemindaian sama sekali, memanfaatkan NFC di ponsel, dan Bank Indonesia menyebut batas nominalnya sama dengan QRIS biasa.
Limit QRIS: Rp10 juta per transaksi
Bank Indonesia membatasi nominal transaksi QRIS paling banyak Rp10.000.000 per transaksi. Angka ini tidak selalu sebesar itu. Riwayatnya menunjukkan arah kebijakan yang konsisten naik seiring makin banyaknya transaksi bernilai besar yang pindah ke QR.
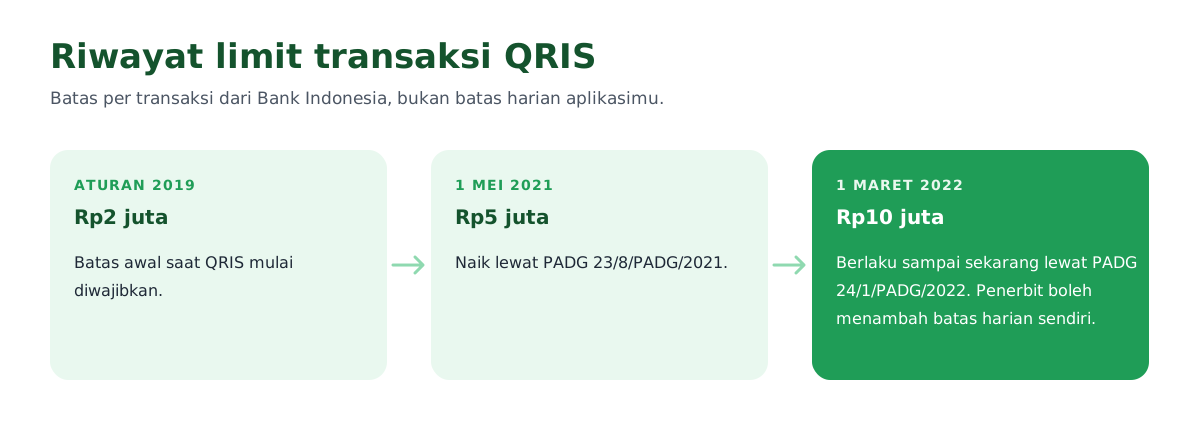
Aturan awal 2019 menetapkan batas Rp2 juta per transaksi. Lewat PADG Nomor 23/8/PADG/2021, batas itu dinaikkan menjadi Rp5 juta dan mulai berlaku 1 Mei 2021. Lalu PADG Nomor 24/1/PADG/2022 tanggal 25 Februari 2022 menaikkannya lagi menjadi Rp10 juta per transaksi.
Yang sering bikin bingung: banyak orang merasa limitnya lebih kecil dari Rp10 juta. Penyebabnya ada di aturan yang sama. Penerbit diberi kewenangan menetapkan batas kumulatif harian dan/atau bulanan sesuai manajemen risikonya. Jadi aplikasi A bisa memberi jatah harian Rp20 juta, aplikasi B hanya Rp2 juta, dan keduanya tetap patuh aturan. Kalau transaksimu ditolak padahal nominalnya di bawah Rp10 juta, periksa batas harian di aplikasimu, bukan aturan Bank Indonesia.
Di sisi bawah, tidak ada batas minimal. Halaman 5 Panduan Praktis Saat Menggunakan QRIS menyatakan pembayaran bisa dilakukan dengan nominal serendah Rp1. Anggapan bahwa QRIS hanya berlaku di atas Rp10.000 adalah kebijakan pedagang, bukan ketentuan.
Biaya QRIS: gratis untuk pembeli, ada potongan untuk merchant
Halaman panduan Bank Indonesia menyatakan pengguna tidak dikenai biaya tambahan saat bertransaksi. Artinya kalau kamu membayar Rp50.000, saldomu berkurang Rp50.000, tidak lebih. Permintaan biaya tambahan ke pembeli karena membayar dengan QRIS bertentangan dengan ketentuan itu.
Yang menanggung biaya adalah merchant, lewat Merchant Discount Rate atau MDR, yaitu potongan yang diambil dari uang masuk. Besarnya tidak seragam, tergantung kategori merchant dan nilai transaksinya. Melalui siaran pers 17 Agustus 2026, Bank Indonesia menetapkan tarif MDR nol persen untuk transaksi sampai Rp100.000 di seluruh jenis usaha merchant, berlaku mulai 1 Oktober 2026.
Karena tarifnya berlapis dan sering berubah, angka rincinya tidak diulang di sini. Artikel MDR QRIS: Tarif Terbaru, Siapa yang Menanggung, dan Cara Menghitungnya membahas tarif per kategori merchant, cara mengetahui kategori usahamu, dan simulasi hitungannya. Yang penting dipahami di sini: biaya ini memotong pendapatanmu, jadi perlu masuk ke perhitungan harga sejak awal, bukan dipikirkan setelah pembayaran pertama masuk. Pembahasan cara memasukkan biaya transaksi ke harga ada di Membership Fee Adalah, dan pembahasan model pendapatannya di Cara Monetisasi Komunitas.
Cara mendaftar QRIS untuk usaha
Bank Indonesia merangkum alurnya menjadi beberapa langkah yang dijalankan bersama penyelenggara jasa pembayaran pilihanmu, bukan ke Bank Indonesia langsung.
- Buka akun merchant di salah satu penyelenggara jasa pembayaran QRIS berizin Bank Indonesia, baik lewat kantor cabang maupun pendaftaran daring.
- Lengkapi data usaha dan dokumen yang diminta penyelenggara tersebut.
- Tunggu proses verifikasi, pembuatan Merchant ID, dan pembuatan kode QRIS.
- Terima kode QRIS dalam bentuk cetak atau softcopy.
- Pasang aplikasi merchant atau akses laman khusus merchant dari penyelenggara.
- Ikuti edukasi dari penyelenggara soal pengelolaan pembayaran QRIS.
Beberapa hal praktis yang layak kamu tanyakan sebelum memilih penyelenggara: jadwal settlement ke rekeningmu, apakah ada biaya administrasi bulanan di luar MDR, apakah ada laporan transaksi yang bisa diunduh, dan kategori merchant apa yang dipakaikan ke usahamu karena kategori inilah yang menentukan tarif potongannya.
Untuk kreator yang menjual akses kelas atau komunitas, kategori dan jadwal settlement lebih berpengaruh daripada yang kamu duga. Kalau pencairannya H+1 sementara kamu menjanjikan akses instan, prosesnya perlu diatur supaya aktivasi berpatokan pada notifikasi pembayaran. Pola konfirmasi semacam ini dibahas di Website Membership dan Aplikasi Membership.
QRIS Antarnegara dan QRIS Tuntas
Dua kemampuan QRIS ini paling sering belum diketahui pemakainya.
QRIS Antarnegara memungkinkan kamu membayar di merchant luar negeri dengan aplikasi Indonesia. Halaman QRIS Antarnegara mencantumkan enam negara mitra: Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok, dengan sebagian penyelenggara di Korea Selatan dan Tiongkok masih berstatus dalam proses atau implementasi bertahap. Logo yang dipindai antara lain PromptPay di Thailand, DuitNow di Malaysia, NETS di Singapura, dan JPQR Global di Jepang. Kamu tidak perlu mendaftar khusus, tetapi aplikasi pembayaranmu harus termasuk penyelenggara yang terdaftar untuk negara tujuan. Konversi kursnya berjalan real time dan saldo Rupiah yang terpotong, sementara merchant setempat menerima notifikasi dalam mata uangnya. Limitnya sama, Rp10 juta per transaksi.
QRIS Tuntas memperluas fungsi QRIS di luar pembayaran. Bank Indonesia menyebutkan QRIS dapat dipakai untuk tarik tunai, transfer, dan setor tunai. Ketersediaannya tergantung penyelenggara dan kanal yang kamu pakai, jadi periksa dulu di aplikasimu sebelum mengandalkannya saat bepergian.
Kesalahan yang sering terjadi
Lima kesalahan di bawah ini berulang baik di sisi pembeli maupun merchant, dan semuanya bisa dicegah tanpa alat tambahan.
Tidak membaca nama merchant sebelum memasukkan PIN. Ini satu-satunya lapis pemeriksaan yang ada di tanganmu. Bank Indonesia sendiri menyarankan memastikan QR yang dipindai sesuai nama merchantnya. Kode statis yang ditempel di tempat umum paling rentan ditimpa stiker pihak lain.
Mengira ada minimum transaksi. Tidak ada. Kalau pedagang menolak QRIS untuk pembelian kecil, itu pilihan pedagang. Sebaliknya, pedagang yang menolak karena alasan "kena potongan" sebaiknya memeriksa tarif terbaru sebelum menolak, karena ketentuan transaksi kecil sudah berubah sejak 1 Oktober 2026.
Membebankan biaya QRIS ke pembeli. Selain bertentangan dengan ketentuan, cara ini menghukum pelanggan yang memilih metode pembayaran paling efisien untukmu. Lebih sehat memasukkan biaya ke harga dasar.
Menerima tangkapan layar sebagai bukti bayar. Tangkapan layar mudah dipalsukan dan mudah dipakai dua kali. Yang sah adalah notifikasi atau mutasi di sisi penerima. Untuk komunitas berbayar, verifikasi di sisi penerima ini wajib, dan alur konfirmasinya dibahas di Membership Berbayar dengan QRIS.
Menganggap notifikasi sama dengan uang cair. Notifikasi real time, pencairan mengikuti jadwal settlement. Perbedaan ini yang bikin pemilik usaha baru merasa uangnya hilang pada hari pertama.
Memakai QRIS untuk menagih iuran komunitas atau kelas
Untuk kreator yang menjual akses komunitas, kelas online, atau konten berbayar, QRIS menyelesaikan satu masalah besar: calon anggota tidak perlu punya kartu kredit atau akun pembayaran luar negeri. Mereka membayar dengan aplikasi yang sudah ada di ponselnya. Ini salah satu alasan model keanggotaan berbayar lebih mudah dijalankan di Indonesia sekarang dibanding beberapa tahun lalu, seperti dibahas di Creator Economy Adalah dan 12 Ide Komunitas Berbayar.
Yang perlu kamu siapkan tetap tiga hal: kode QRIS atas nama usaha atau namamu sendiri dari penyelenggara berizin, catatan siapa membayar berapa dan untuk periode mana, serta satu orang yang bertugas menandai lunas. Tanpa catatan, iuran bulanan akan bocor pada bulan ketiga. Pembahasan menjual akses dan pengelolaannya ada di Cara Jual Produk Digital dan Komunitas Eksklusif.
Di TumbuhBareng, calon anggota menekan tombol Gabung di halaman komunitas, lalu mengonfirmasi pembayaran lewat WhatsApp. Setelah pembayaran diterima, admin menandai lunas dan anggota langsung mendapat akses. Paket Gratis tersedia Rp0 untuk satu komunitas, sedangkan paket berbayar dimulai dari Rp99rb per bulan dengan biaya transaksi 7 persen, dan paket Tumbuh Rp499rb per bulan dengan biaya transaksi 2,5 persen. Rinciannya ada di halaman harga, aktivasi paket berbayar saat ini dibantu tim lewat WhatsApp, dan kamu bisa mendaftar gratis lebih dulu untuk mencoba. Contoh komunitas yang sudah jalan bisa kamu lihat di halaman jelajah.
Kesimpulan
QRIS adalah standar, bukan aplikasi. Dari standar itu lahir tiga hal yang perlu kamu pegang. Pertama, satu kode cukup untuk semua aplikasi pembayaran berizin. Kedua, batas per transaksi Rp10 juta dari Bank Indonesia, sementara batas harian yang kamu rasakan ditentukan penerbit aplikasimu. Ketiga, pembeli tidak dikenai biaya, merchant yang menanggung potongan, dan potongan itu harus masuk hitungan harga sejak awal.
Kalau kamu memakai QRIS untuk menagih iuran komunitas atau menjual kelas, dua kebiasaan ini yang paling menyelamatkan: selalu verifikasi di sisi penerima, jangan dari tangkapan layar, dan pisahkan "notifikasi masuk" dari "dana cair". Selebihnya, baca tarif MDR usahamu di artikel MDR QRIS sebelum menetapkan harga, dan rapikan alur konfirmasinya sebelum membuka pendaftaran.
Sumber
- Bank Indonesia, Quick Response Code Indonesian Standard (QRIS): definisi, jenis MPM statis, MPM dinamis, CPM, TAP, limit Rp10 juta per transaksi, manfaat, dan langkah menjadi merchant.
- Bank Indonesia, 5 Panduan Praktis Saat Menggunakan QRIS: tidak ada batas minimal transaksi, batas maksimum Rp10 juta, pengguna tidak dikenai biaya tambahan, dan fitur QRIS Tuntas.
- Bank Indonesia, PADG Nomor 23/8/PADG/2021: kenaikan batas nominal menjadi Rp5 juta per transaksi, berlaku 1 Mei 2021.
- Bank Indonesia, PADG Nomor 24/1/PADG/2022 tanggal 25 Februari 2022: kenaikan batas nominal menjadi Rp10 juta per transaksi dan kewenangan penerbit menetapkan batas kumulatif.
- Bank Indonesia, QRIS Antarnegara: daftar negara mitra, cara pakai, dan limit transaksi.
- Bank Indonesia, siaran pers 17 Agustus 2026: tarif MDR nol persen untuk transaksi sampai Rp100.000 di seluruh jenis merchant, berlaku 1 Oktober 2026.
- Halaman harga TumbuhBareng: paket dan biaya transaksi yang disebut di artikel ini, dicek 31 Oktober 2026.
Pertanyaan yang sering muncul
Apa itu QRIS?
QRIS (Quick Response Code Indonesian Standard) adalah standar QR Code pembayaran yang ditetapkan Bank Indonesia dan dikembangkan bersama industri sistem pembayaran. Karena standarnya satu, satu kode QRIS di meja kasir bisa dibayar dari aplikasi bank atau dompet digital mana pun yang sudah berizin, tanpa merchant perlu memasang kode berbeda untuk tiap aplikasi.
Berapa limit transaksi QRIS?
Bank Indonesia membatasi nominal transaksi QRIS paling banyak Rp10.000.000 per transaksi. Di atas itu, penerbit aplikasi pembayaran juga boleh menetapkan batas kumulatif harian atau bulanan sendiri sesuai manajemen risikonya, jadi limit harian di aplikasimu bisa lebih kecil dari Rp10 juta.
Apakah ada minimum transaksi QRIS?
Tidak ada. Bank Indonesia menyatakan QRIS tidak punya batas minimal, bahkan pembayaran Rp1 secara teknis bisa dilakukan. Kalau ada pedagang yang menolak QRIS untuk pembelian kecil, itu kebijakan pedagang tersebut, bukan aturan QRIS.
Apakah pembeli dikenai biaya saat bayar pakai QRIS?
Tidak. Bank Indonesia menyatakan pengguna tidak dikenai biaya tambahan saat bertransaksi dengan QRIS. Yang menanggung biaya adalah merchant, lewat Merchant Discount Rate yang dipotong dari uang masuk. Pedagang yang meminta tambahan biaya ke pembeli karena pakai QRIS melanggar ketentuan itu.
Apa bedanya QRIS statis dan QRIS dinamis?
Pada QRIS statis, kode yang sama dipasang permanen (stiker atau cetakan) dan pembeli yang mengetik nominalnya. Pada QRIS dinamis, nominal dimasukkan merchant lebih dulu lewat mesin EDC atau aplikasi, lalu kode baru muncul untuk sekali pakai. Statis murah dan cocok untuk usaha kecil, dinamis mengurangi salah nominal dan cocok untuk transaksi ramai.
Apakah QRIS bisa dipakai di luar negeri?
Bisa, lewat QRIS Antarnegara, di negara yang sudah tersambung. Per halaman resmi Bank Indonesia, mitranya adalah Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok, dengan sebagian penyelenggara masih bertahap. Tidak perlu pendaftaran khusus, tetapi aplikasi pembayaranmu harus termasuk penyelenggara yang terdaftar untuk negara tujuan.
Bagaimana cara mendaftar QRIS untuk usaha?
Buka akun merchant di salah satu penyelenggara jasa pembayaran berizin Bank Indonesia, baik di kantor cabang maupun secara daring, lengkapi data usaha dan dokumen yang diminta, lalu tunggu verifikasi dan pembuatan Merchant ID. Setelah itu kamu menerima kode QRIS dalam bentuk cetak atau softcopy dan akses ke aplikasi merchant.
Apakah uang QRIS langsung masuk ke rekening?
Tidak selalu seketika. Notifikasi pembayaran memang muncul real time, tetapi penerusan dana ke rekening merchant mengikuti jadwal settlement penyelenggara yang kamu pakai, sering H+1 hari kerja. Periksa jadwal settlement di perjanjian merchant sebelum berjanji ke anggota atau pelanggan soal konfirmasi instan.
Apakah QRIS hanya untuk pembayaran?
Tidak lagi. Bank Indonesia menyebut fitur QRIS Tuntas, yang memungkinkan QRIS dipakai untuk tarik tunai, transfer, dan setor tunai, bukan hanya membayar di merchant. Ketersediaannya tergantung penyelenggara dan kanal yang kamu pakai.
Siap membangun komunitasmu?
Mulai gratis. Diskusi, kelas, dan acara dalam satu tempat.